Financiën en belastingen · Verworpen
Aparte belastingvrijstelling voor personeelskorting blijft niet via deze motie
De Kamer verwierp met 42 stemmen voor en 108 tegen het verzoek om af te zien van de voorgenomen afschaffing van de aparte belastingvrijstelling voor korting op producten of diensten van de eigen werkgever. Werkgevers kunnen korting mogelijk nog via de algemene werkkostenruimte geven, maar moeten daar dan ruimte voor maken.
Gepubliceerd door Panopta op Bijgewerkt op
De kern uitgelegd
Waarom afzien van de voorgenomen afschaffing van de gerichte vrijstelling op de personeelskorting in de Kamer voorlag
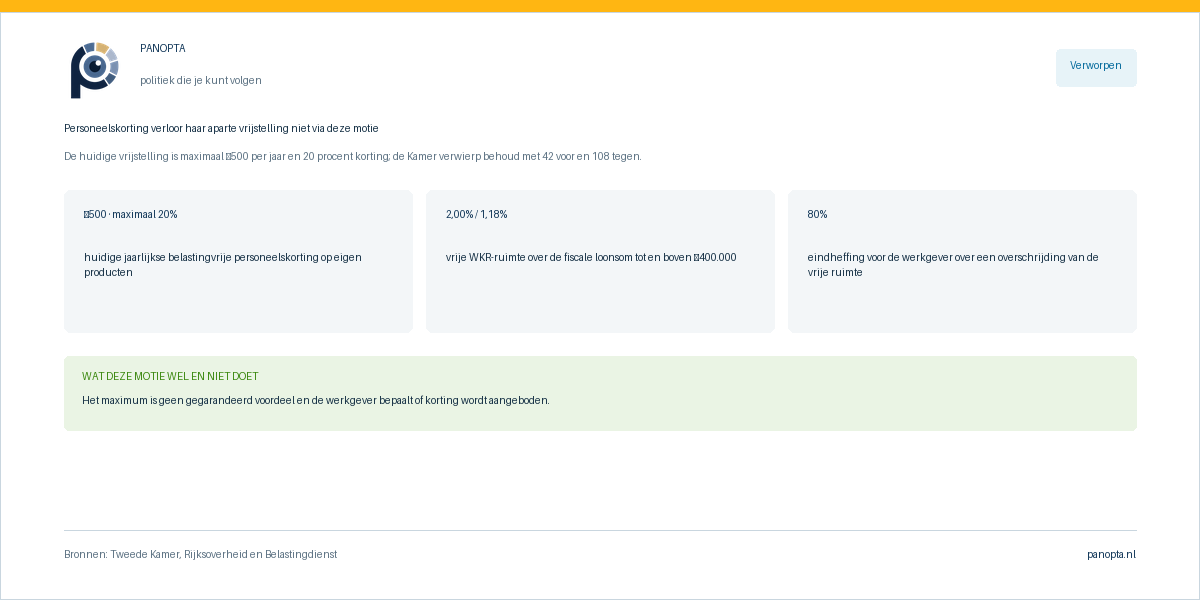
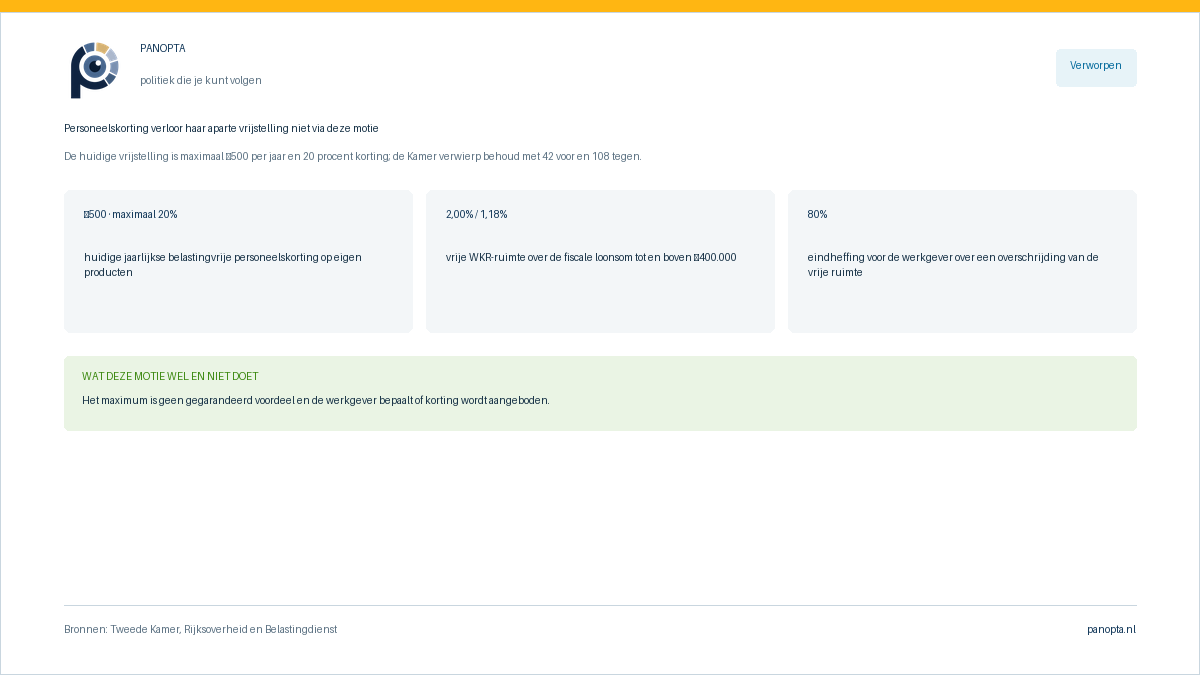
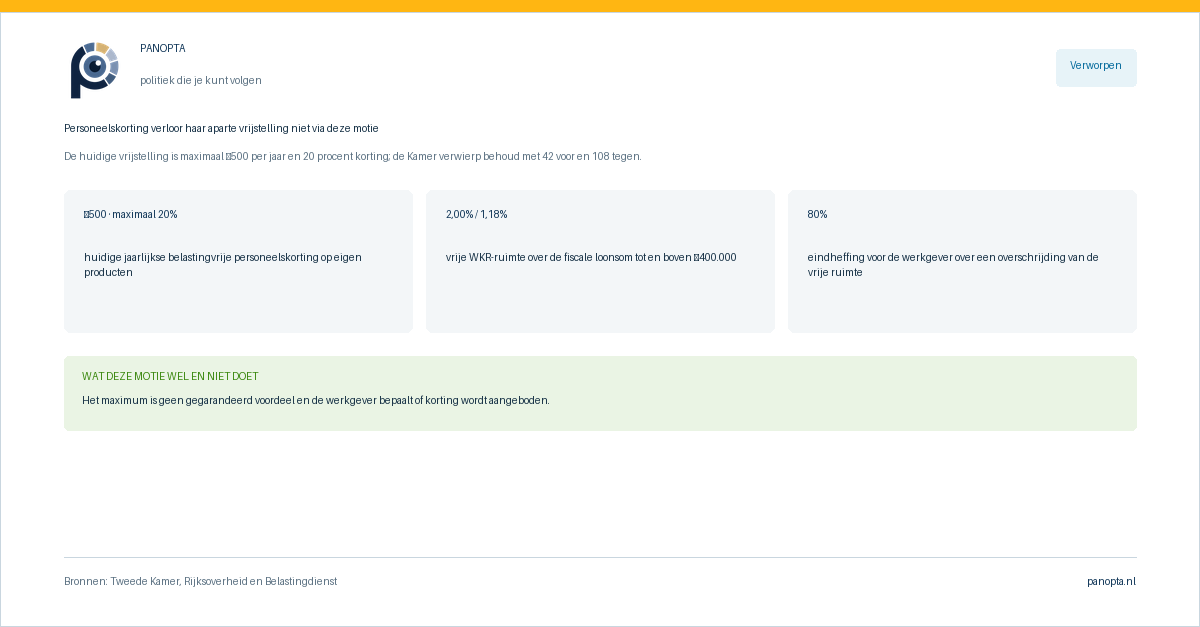
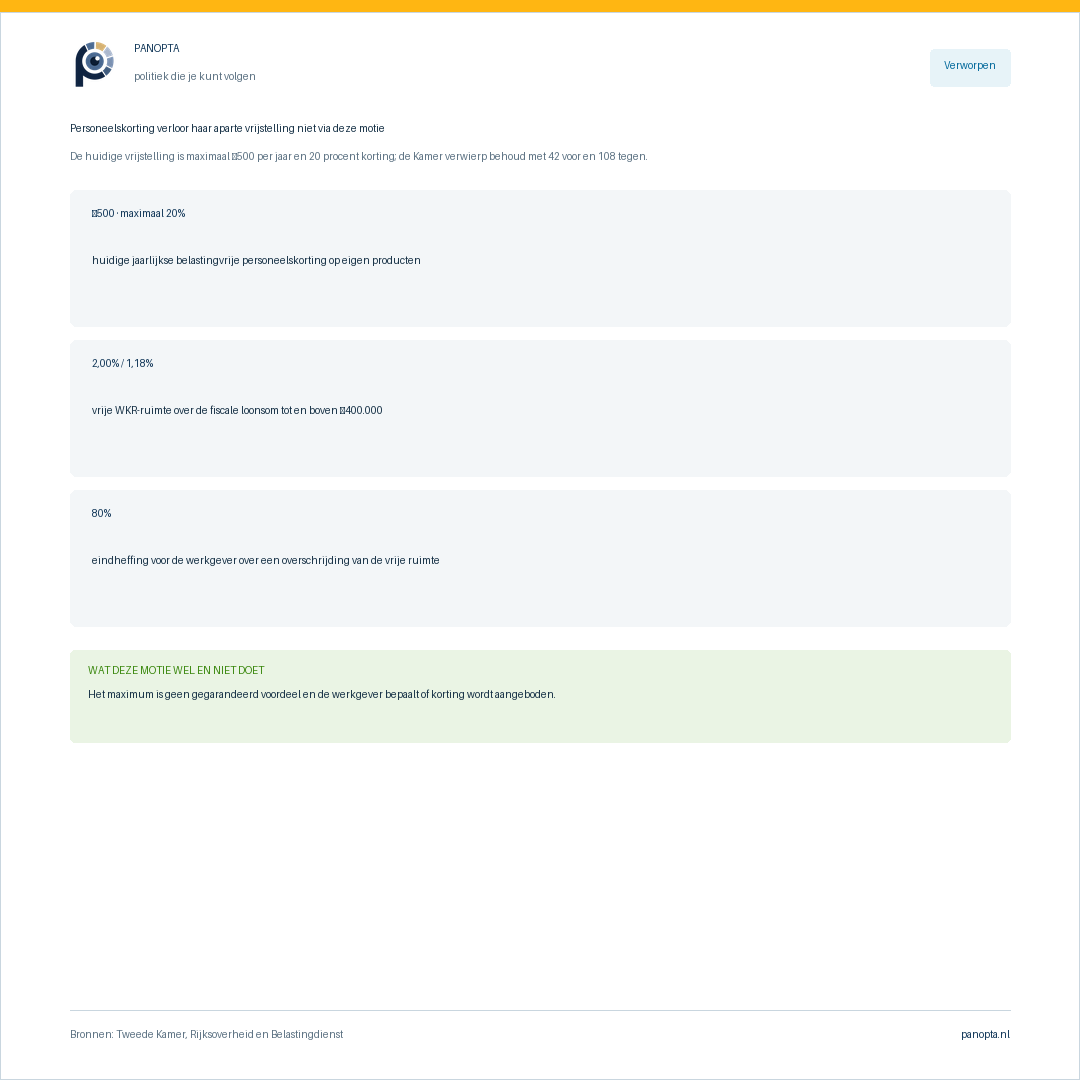
De aparte vrijstelling laat werkgevers werknemers maximaal €500 per jaar korting geven op eigen producten, met maximaal 20 procent korting. Het kabinet wil deze specifieke vrijstelling per 1 januari 2027 afschaffen.34
Na afschaffing kan een werkgever de korting nog in de vrije ruimte van de werkkostenregeling plaatsen. Die ruimte is in 2026 2,00 procent van de fiscale loonsom tot €400.000 en 1,18 procent daarboven.45
Als de vrije ruimte al is benut, kan behoud van de korting arbeidsvoorwaardelijke aanpassing of een eindheffing van 80 procent voor de werkgever betekenen. De verworpen motie voorkomt die afweging niet.245
In gewone taal
Wat stelde deze motie voor?
De motie legde deze keuze voor: afzien van de voorgenomen afschaffing van de gerichte vrijstelling op de personeelskorting.
De Tweede Kamer verwierp het voorstel met 42 zetels voor en 108 tegen. De gevraagde verandering volgt daarom niet uit deze motie.
Motie van het lid Vermeer over afzien van de voorgenomen afschaffing van de gerichte vrijstelling op de personeelskorting
De gevraagde verandering volgt daarom niet uit deze motie. Lees wat een motie juridisch betekent.
Wie raakt dit?
Maximaal €500 korting verschuift naar een gedeelde fiscale ruimte
Dit raakt werknemers die korting krijgen op producten of diensten van hun eigen werkgever en werkgevers die die korting aanbieden. De individuele uitkomst hangt af van cao, arbeidsvoorwaarden en de beschikbare vrije ruimte.
Zo lees je dit: €500 is een maximum en geen gegarandeerd voordeel per werknemer. De werkgever bepaalt of de korting bestaat en of die na afschaffing binnen de vrije ruimte past.
Feit en onzekerheid
Wat weten we nu?
Van besluit naar gevolg
Wat gebeurde er, en wat volgt?
- 1
Afschaffing aangekondigd
Het kabinet kondigde aan de aparte vrijstelling per 1 januari 2027 te willen laten vervallen.4
- 2
- 3
Aanlooponderzoek · onderzoeksbeta
Wat gebeurde er vóór dit besluit?
Panopta controleerde voor ieder besluit dezelfde 10 openbare bronroutes, van 3 januari 2026 tot 2 juli 2026. Een match is een aanleiding om verder te kijken, geen bewijs van beïnvloeding.
- Onderzoeksroutes met bronmatch
- 0
- Eerdere besluiten getoond
- 8
- Controles zonder match
- 0
- Nog onvoldoende dekking
- 9
Geen directe publiceerbare match. Dat betekent niet dat er geen contact of invloed was. De uitklapbare controles laten zien welke routes zijn onderzocht en waar dekking nog ontbreekt.
Bekijk de 10 controles en hun grenzen
Openbare agenda's
Nog niet vast te stellenGeen directe match gevonden in de beschikbare agenda-items. Zonder een aaneengesloten dekkingsledger publiceert Panopta dit niet als nulresultaat.
Dit doorzoekt alleen de gepubliceerde openbare agenda's van bewindspersonen. Ongeplande, partijpolitieke of om veiligheids- en Woo-redenen weggelaten contacten kunnen ontbreken; een onderwerpsovereenkomst bewijst geen invloed.Eerdere besluiten binnen het onderwerp
Onderwerpcontext gevonden77 eerdere besluiten binnen dezelfde hoofdindeling in de 180 dagen ervoor; de acht meest recente staan hieronder.
- Motie van het lid Grinwis c.s. over fiscale ongelijkheden wegnemen voor wooncoöperaties die voldoen aan de Wet bevordering wooncoöperaties30 juni 2026
- Motie van het lid Moorman over de versterking van het GSA-netwerk in de OCW-begroting opnemen30 juni 2026
- Motie van het lid Eerdmans over het kabinet verzoeken de 10 miljoen voor goed bestuur niet uit te geven en terug te laten vloeien naar de begroting van Binnenlandse Zaken30 juni 2026
- Motie van het lid Dobbe over nog voor de begrotingsbehandeling een voorstel doen voor een wervingscampagne voor de zorg30 juni 2026
Externe inbreng bij de Kamer
Nog niet vast te stellenGeen directe match gevonden in de beschikbare Kameractiviteiten. Agendapunten, documenten en aaneengesloten brondekking zijn nog niet volledig gecontroleerd, dus dit is geen nulresultaat.
De huidige productiecontrole omvat openbare Kameractiviteiten zoals rondetafelgesprekken, petities, werkbezoeken, gesprekken, hoorzittingen en technische briefings. Agendapunten en documenten worden pas onderdeel van een nulconclusie na een eigen dekkingsaudit. Een activiteit toont niet wie een standpunt heeft veroorzaakt.Consultatie en tekstoverlap
Nog niet vast te stellenDe huidige bronlaag kan consultatiekandidaten vinden, maar nog geen woordelijke overdracht veilig vaststellen.
Een onderwerpsovereenkomst met een internetconsultatie is nog geen argument-overdracht. Daarvoor moeten de ingediende tekst en de latere Kamerinbreng versieerbaar en woordelijk vergelijkbaar zijn.Openbare registers
Nog niet vast te stellenGeen gedateerde onderwerp-match gevonden bij de gekoppelde indieners. De registers hebben nog geen persoons- en periodegebonden dekkingsledger, dus Panopta publiceert geen nulconclusie.
Dit vergelijkt alleen de officiële profielregisters van de indieners met het onderwerp. Een loopbaan, nevenfunctie, reis of gift is context en bewijst geen belangenverstrengeling of invloed op de stem.Verschil tussen stemblokken
Nog niet vast te stellenStemblokken kunnen pas eerlijk worden vergeleken wanneer contacten en externe inbreng aan fracties of woordvoerders zijn gekoppeld. Die actor-dekking is nog niet volledig.
Voor- en tegenstemmers zijn geen automatische controlegroep: partijen kunnen verschillende rollen, portefeuilles en toegang hebben. Panopta toont daarom geen asymmetriescore zonder vergelijkbare actor-dekking.Eerdere toezeggingen
Nog niet vast te stellenGeen eerdere toezegging met een directe match gevonden in de beschikbare, aan activiteiten gekoppelde records. Zonder aaneengesloten dekkingsledger volgt geen nulconclusie.
Dit is een onderwerpmatch in de officiële toezeggingenregistratie. Alleen een expliciete dossier- of motieverwijzing maakt een toezegging direct aan dit besluit gekoppeld.EU-lobbyregister en Commissie-afspraken
Bronroute nog niet aangeslotenDe EU-transparantieregister- en Commissieafsprakenroute is officieel gedocumenteerd, maar nog niet historisch en op organisatieniveau aangesloten op Panopta.
Zonder geaccepteerde organisatie-alias en aantoonbare periode-dekking publiceert Panopta geen treffer of nulconclusie uit deze bronnen.Partijfinanciering
Bronroute nog niet aangeslotenDe officiële Wfpp-route voor partijfinanciering is gedocumenteerd, maar de verschillende meldingsdrempels en verslagperioden zijn nog niet als afzonderlijke reeksen aangesloten.
Een openbaar gemaakte gift is partijfinanciering en geen bewijs van contact, tegenprestatie of invloed. Panopta koppelt pas na exacte partij- of neveninstellingsresolutie.Publiek geld en opdrachten
Bronroute nog niet aangeslotenDe officiële routes voor aanbestedingen en subsidies zijn nog niet uniform aan organisaties en dit besluit gekoppeld.
Een gift, subsidie of opdracht is economische context en geen bewijs van lobbycontact, tegenprestatie of invloed. Panopta toont pas resultaten na een controleerbare organisatiejoin.Officiële identiteit
Kamerstuk 32 140, nr. 332
- Officiële titel
- Motie van het lid Vermeer over afzien van de voorgenomen afschaffing van de gerichte vrijstelling op de personeelskorting
- Indieners
- Ingediend
- 2 juli 2026
- Besloten
- 2 juli 2026
- Type en stadium
- Motie · Verworpen

Onderdeel van een motieserie. Dit voorstel vroeg om afzien van de voorgenomen afschaffing van de gerichte vrijstelling op de personeelskorting; de nabijgelegen motie legt een andere vraag binnen hetzelfde dossier voor.
Volledige stemregistratie
Wie stemde voor en wie tegen?
42 voor · 108 tegen. Wanneer een fractie verdeeld stemde, toont Panopta de fractie aan beide kanten en benoemt het de gekoppelde individuele stemmen. Bekijk de actuele zetelverdeling of vergelijk het parlementaire spoor van partijen.
- PVV19 zetels
- FVD7 zetels
- Groep Markuszower7 zetels
- BBB3 zetels
- DENK3 zetels
- SP3 zetels
- D6626 zetels
- VVD22 zetels
- PRO20 zetels
- CDA18 zetels
- JA219 zetels
- ChristenUnie3 zetels
- PvdD3 zetels
- SGP3 zetels
- 50PLUS2 zetels
- Keijzer1 zetel
- Volt1 zetel
BBB, DENK, FVD, Groep Markuszower, PVV, SP stemden met samen 42 zetels voor. 50PLUS, CDA, ChristenUnie, D66, JA21, Keijzer, PRO, PvdD, SGP, VVD, Volt vormden met 108 zetels de groep tegen. De officiele registratie bevat geen redenen voor die keuzes; Panopta schrijft daar geen motief aan toe.
Zien en horen
De stemming in 20 seconden
Het geregistreerde stemmoment bij deze motie, met de tekstuele uitslag ernaast.
- Uitslag
- Verworpen
- Datum
- 2 juli 2026
- Duur
- 13 seconden
Tekstbeschrijving
AankondigingDe voorzitter kondigt de motie-Vermeer over afzien van de voorgenomen afschaffing van de gerichte vrijstelling op de personeelskorting (32140, nr. 332) aan.
UitslagDe geregistreerde uitslag is verworpen.
Beeld: Tweede Kamer der Staten-Generaal (bewerkt)
Controlelaag
Bronnen en onderbouwing
Bekijk per bron wat erin staat, waarom Panopta haar gebruikt en waar de onderbouwing ophoudt.
- 1Open bron bij Tweede Kamer Open Data
Motie van het lid Vermeer over afzien van de voorgenomen afschaffing van de gerichte vrijstelling op de personeelskorting
Tweede Kamer Open Data 2 juli 2026 Open datarecord
Bekijk Panopta's onderbouwing
Samenvatting van de bron
Het zaakrecord bevat de bevroren formele identiteit, indieners en registratie van deze motie. Panopta neemt die autoriteitsgegevens zonder inhoudelijke herbeoordeling over.
Waarom relevant voor dit besluit
Dit record zorgt dat de uitleg aan precies het juiste Kamerstuk, de juiste indieners en het juiste besluitdossier blijft gekoppeld.
Hiervoor gebruikt
- Officiele titel
- Indiener
- Zaakidentiteit
Wat deze bron niet bewijst
Het zaakrecord geeft geen maatschappelijke effectmeting, uitvoeringsresultaat of verklaring voor het stemgedrag.
- 2Open bron bij Tweede Kamer Open Data
Stemmingsregistratie: verworpen
Tweede Kamer Open Data 2 juli 2026 Officiele stemmingsregistratie
Bekijk Panopta's onderbouwing
Samenvatting van de bron
Het besluitrecord bevat de formele uitslag en de geregistreerde stemrichting per fractie. Panopta gebruikt deze gegevens als autoriteit voor uitslag en zeteltelling.
Waarom relevant voor dit besluit
Dit record draagt de uitslag, de meerderheid en de volledige voor- en tegenverdeling die op de pagina worden getoond.
Hiervoor gebruikt
- Uitslag 42 voor en 108 tegen
- Fractiestemmen
- Zeteltelling
Wat deze bron niet bewijst
De stemmingsregistratie noemt geen motieven van fracties en bewijst geen beleidsuitvoering of persoonlijk gevolg.
- 3Open bron bij Officiele bekendmakingen
Motie van het lid Vermeer over afzien van de voorgenomen afschaffing van de gerichte vrijstelling op de personeelskorting
Officiele bekendmakingen 2 juli 2026 Kamerstuk
Bekijk Panopta's onderbouwing
Samenvatting van de bron
Het gepubliceerde Kamerstuk bevat de volledige motietekst en daarmee de exacte opdracht, begrenzing en gevraagde uitvoeringsroute.
Waarom relevant voor dit besluit
Panopta gebruikt dit document om alle onderdelen van het verzoek te bewaren en om duidelijk te maken wat de motie wel en niet zou veranderen.
Hiervoor gebruikt
- Volledige politieke opdracht
- Afbakening van het voorstel
- Gevraagde uitvoeringsroute
Wat deze bron niet bewijst
Het Kamerstuk bevat geen latere uitvoeringsresultaten, effectmeting of verklaring voor de stemmen van fracties.
- 4Open bron bij Rijksoverheid
Werkkostenregeling eenvoudiger met aanpassing personeelskorting
Rijksoverheid 12 juni 2026 Beleidsbericht
Bekijk Panopta's onderbouwing
Samenvatting van de bron
Het kabinet licht de voorgenomen afschaffing per 1 januari 2027 toe en beschrijft de maximale korting, de WKR-route en mogelijke gevolgen voor arbeidsvoorwaarden.
Waarom relevant voor dit besluit
De bron gaat rechtstreeks over de regeling die de verworpen motie wilde behouden.
Hiervoor gebruikt
- Maximaal €500 en 20 procent korting
- Voorgenomen afschaffing per 2027
- Alternatief via vrije ruimte
Wat deze bron niet bewijst
De pagina is een kabinetsvoornemen; definitieve wetgeving en de feitelijke keuze per werkgever moeten afzonderlijk blijken.
- 5Open bron bij Belastingdienst
Wat is de werkkostenregeling?
Belastingdienst geraadpleegd 12 augustus 2026 Fiscale uitleg
Bekijk Panopta's onderbouwing
Samenvatting van de bron
De Belastingdienst beschrijft de vrije ruimte in 2026 en de 80 procent eindheffing bij overschrijding.
Waarom relevant voor dit besluit
Deze bron maakt de fiscale uitwijkroute concreet wanneer de aparte vrijstelling voor personeelskorting vervalt.
Hiervoor gebruikt
- 2,00 procent vrije ruimte tot €400.000
- 1,18 procent boven €400.000
- 80 procent eindheffing
Wat deze bron niet bewijst
De vrije ruimte wordt door werkgevers voor veel soorten vergoedingen gebruikt en zegt niet of een specifieke personeelskorting behouden blijft.